10.04.2026
1 минута на прочтение
Рынок коммерческой недвижимости под давлением: универсальных решений больше нет
Рынок коммерческой недвижимости под давлением: высокая ставка, санкции, меняющееся поведение арендаторов и покупателей. Офисный, торговый, складской и гостиничный сегменты ведут себя по‑разному: где-то дефицит и рост ставок, где-то коррекция и простаивающие площади.
Для частных инвесторов и собственников бизнеса это означает конец эпохи универсальных стратегий «купить любую коммерцию и сдавать». Риск ошибиться с локацией и форматом вырос, как и вероятность надолго заморозить капитал в устаревающем объекте.
Чтобы не играть в лотерею, приходится отказываться от шаблонов, смотреть на каждый сегмент и город отдельно, считать сценарии и заранее планировать выход. В таких условиях выигрывают те, кто опирается на профессиональный консалтинг и системную аналитику, а не только на объявления и чужие истории успеха.
Почему рынок коммерческой недвижимости перестал быть единым
Раньше «коммерция» воспринималась как один класс активов: ставки двигались в общем тренде, решения по офисам, ритейлу и складам были похожи. Сейчас эту целостность разрушили несколько факторов.
Высокая ключевая ставка удорожила кредит и повысила требования к доходности и ликвидности объектов.
Смена потребительского поведения усилила онлайн-торговлю, сократила классический шопинг и подняла спрос на сервис и впечатления рядом с домом.
Госпрограммы выборочно поддержали гостиницы и туризм, сформировав отдельный инвестиционный контур.
Гибридный формат работы изменил потребность в офисах: оптимизация площадей соседствует с дефицитом современных качественных метров в Москве.
В результате офисный этаж, районный ТЦ, склад last mile и курортный отель живут в разных реальностях по риску, доходности и сроку окупаемости. Опираться на общий тезис «коммерческая недвижимость растёт» или «падает» уже опасно — важен конкретный формат, сегмент и локация.
Кратко по сегментам: кто в росте, кто в реконфигурации
Если разложить рынок на ключевые сегменты, картина на 2025–2026 годы выглядит так:
Офисы
Торговые центры и ритейл
Склады
Гостиницы
Офисы Москвы: дефицит качественных площадей и рост ставок
В Москве офисный рынок входит в 2025–2026 годы с очень низкой вакантностью по качественным бизнес‑центрам. Новый ввод ограничен, часть проектов перенесена, поэтому каждая освободившаяся площадь быстро находит арендатора. В премиальном сегменте ставки растут, усиливается конкуренция за готовые офисы с отделкой и парковкой.
Спрос поддерживают крупные российские компании, госсектор и IT, консолидирующие команды. Параллельно развиваются коворкинги и сервисные офисы: они закрывают гибкий спрос и формат «офис под ключ» без CAPEX со стороны арендатора.
В таких условиях ошибка — принимать решение импульсивно, руководствуясь только дефицитом. Нужен расчёт полной стоимости владения, оценка качества здания и его ликвидности в горизонте 5–7 лет.
Торговые центры и ритейл: падение трафика при активном вводе площадей
В торговой недвижимости картина противоречива. В среднем по стране посещаемость ТЦ просела относительно докризисных уровней, а в Москве и Петербурге Mall Index, напротив, растёт. При этом новые объекты продолжают вводиться, усиливая конкуренцию за покупателя и арендатора.
Наибольший риск — классические шопинг‑моллы без инвестиций в обновление: в регионах такие ТЦ теряют трафик в пользу онлайн‑торговли и форматов шаговой доступности. На первый план выходят лайфстайл‑центры с акцентом на развлечения, фуд‑холлы, сервисы и районные галереи «у дома». Районные ТЦ и стрит‑ритейл выигрывают за счёт привычки решать повседневные задачи рядом с домом.
Инвестору и бизнесу важно анализировать не только метраж, но и модель трафика, структуру арендаторов и потенциал реконцепции, иначе доходность может быстро «съесть» простой и CAPEX.
Склады: стабилизация после перегрева и рост роли регионов
Складской сегмент переживает передышку после перегрева. В поясе вокруг Москвы и Петербурга растёт вакансия и идёт мягкая коррекция ставок, особенно по типовым коробкам без сильной транспортной связки. В ряде регионов, напротив, сохраняется дефицит современных площадей и устойчивый спрос на новые проекты.
Рынок дробится на ниши: классические логопарки, объекты последней мили и проекты под одного якорного арендатора. Для инвестора это уже набор разных по риску и доходности стратегий, а не универсальный «склад под аренду».
Гостиницы: нацпроект, льготы и риск ошибиться с регионом
Гостиничный сегмент стал одним из самых активных. Нулевой НДС на новые отели, льготные кредиты и нацпроект «Туризм и гостеприимство» стимулируют строительство курортной и деловой инфраструктуры в регионах. Внутренний туризм растёт, банки готовы финансировать проекты.
Одновременно повышается риск перегрева отдельных локаций, особенно с ярко выраженной сезонностью или слабой транспортной доступностью. Ошибка с форматом или управлением способна обнулить эффект всех льгот, поэтому без детальной проработки спроса и операционной модели заходить в этот сегмент рискованно.
Офисы: как действовать арендаторам и инвесторам в условиях дефицита
В Москве офисный рынок испытывает дефицит качественного предложения в классах A и B+. В регионах свободных площадей больше, но спрос концентрируется в нескольких деловых центрах и объектах с сильной управляющей командой.
Важно понимать различия форматов. Класс A — современные БЦ в ключевых локациях, B/B+ — компромисс по локации или инженерии, C — бюджетный функционал без имиджа. Отдельно стоят коворкинги и сервисные офисы, где покупается не только площадь, но и сервис и гибкость.
Для компаний выбор между арендой, покупкой и коворкингом имеет прямое влияние на операционный результат и гибкость бизнеса.
Типичные ошибки в офисном сегменте и как их избежать
В офисах дорого обходятся неочевидные просчёты. Наиболее частые ошибки:
фокус только на ставке без учёта налогов, OPEX и будущих вложений;
игнор требований сотрудников к локации, транспорту и комфорту, что бьёт по найму и удержанию;
недооценка расходов на ремонт, fit‑out и сроков ввода в эксплуатацию;
ставка на неликвидные локации без понятного спроса и якорных арендаторов.
Снизить риски помогает расчёт полной стоимости владения, моделирование заполняемости, анализ транспортной доступности и конкурирующих объектов, а также стресс‑тестирование арендаторов на горизонте 3–5 лет.
Торговые центры и стрит-ритейл: где сегодня возможности, а где мина замедленного действия
Ритейл сегодня максимально расслоился. Есть крупные моллы старого формата, новые лайфстайл‑центры, районные ТЦ при жилых комплексах и стрит‑ритейл/ГАБ на первых этажах. Для инвестора это разные по риску и окупаемости истории, а не один «торговый сегмент».
Крупные региональные ТЦ без реконцепции часто превращаются в «мину замедленного действия»: трафик размывается онлайном, международные бренды ушли, CAPEX на перезапуск велик. Районные форматы и стрит‑ритейл «у дома» при грамотном подборе локации и арендаторов выглядят устойчивее.
Крупные ТЦ: реконцепция или стагнация
Для крупных ТЦ старого формата «торговля ради торговли» больше не работает. Посетителю нужны впечатления и сервис, а не только магазины. Поэтому большинству моллов требуется смена модели: усиление развлекательного блока, фуд‑холлы вместо классических фуд‑кортов, больше услуг и локальных брендов.
Инвестору есть смысл входить в такой объект только при понятной программе редевелопмента и сильной управляющей команде. Критично заранее посчитать:
CAPEX на реконцепцию и срок окупаемости вложений;
потенциал трафика в радиусе и конкурирующие объекты;
риски простоя, юридические и технические ограничения изменений.
Склады, light industrial (небольшие производства) и последняя миля: как ориентироваться в фазе коррекции
После нескольких лет рывка складской рынок перешёл в более спокойную фазу. Спрос нормализуется, вакансия в части объектов растёт, ставки перестают ускоренно расти и в ряде локаций выходят на плато. Это не обвал, а переход от рынка тотального дефицита к более избирательному спросу.
Классические логистические комплексы вокруг столиц по‑прежнему востребованы, но требования к качеству и локации ужесточились. Объекты без современной инженерии и удобной транспортной связки конкурируют в основном ценой. В регионах формируются новые кластеры вдоль магистралей и возле городов‑миллионников, но риск локальной перепоставки там выше.
Light industrial — более мелкие блоки для производства, сервисов и хранения «под одной крышей». Плюсы: диверсифицированный пул арендаторов и устойчивый спрос от реального сектора. Минусы: более высокие капитальные затраты на запуск и сложное техническое сопровождение.
Last mile — городские или пригордные склады, обеспечивающие быструю доставку до конечного клиента. Они дают повышенные ставки и высокую заполняемость в плотной жилой застройке, но завязаны на логику нескольких крупных игроков e‑commerce и чувствительны к регуляторным ограничениям по транспорту и шуму.
Что важно считать в складских проектах: арендаторы, специализация, CAPEX
В складских объектах ошибка в оценке рисков обходится дорого: один проблемный якорь или недооценённый CAPEX могут «съесть» несколько лет доходности. Поэтому склад нужно рассматривать как бизнес, а не просто как коробку у трассы.
Ключевые вопросы для инвестора:
профиль якорных арендаторов: сроки договоров, отрасли, концентрация на нескольких клиентах;
доля e‑commerce и last mile: потенциал роста и чувствительность к спросу;
специализация помещений: высота, тип стеллажей, температурные режимы, возможность перепрофилирования;
CAPEX на дооснащение: доки, полы, инженерия, офисные вставки, IT‑инфраструктура;
перспективы локации: планы по дорогам, хабам, конкурирующим комплексам.
Гостиницы и туризм: поддержка государства и реальные риски для инвестора
На фоне нацпроекта, льготных кредитов и нулевой ставки НДС гостиницы выглядят «звёздным» сегментом. Но господдержка не гарантирует доходность: легко получить красивую презентацию и сложный в управлении актив.
Ключевые блоки риска — локация, формат и управление.
Локация
Формат
Управляющая компания
Когда гостиница оправдана, а когда лучше выбрать другой формат
Институциональному инвестору отель уместен как часть диверсифицированного портфеля при наличии сильного оператора и горизонте от 7–10 лет. Такой игрок готов к колебаниям загрузки и смотрит на доходность в длительном цикле.
Локальному бизнесу гостиница выгодна, когда усиливает базовый продукт: санаторий, курорт, деловой кластер. Без этой синергии объект быстро превращается в тяжёлый капиталоёмкий актив.
Частному инвестору без отраслевого опыта чаще разумнее входить через долю в работающем отеле или апарт‑проект под управлением сети, а не строить мини‑отель «на ощущениях». Типичные ошибки — игнор сезонности, завышенные ожидания по тарифам и загрузке, выбор оператора по обещаниям, а не реализованным кейсам.
Как выбрать формат и локацию под свои цели: практическая матрица
Первый шаг — зафиксировать не формат объекта, а задачу капитала или бизнеса. Полезно ответить на четыре вопроса:
какова цель и горизонт: сохранить, приумножить, встроить в операционный бизнес, на 3, 7 или 15 лет;
какой допустим риск: нужна ли ровная доходность или возможна волатильность;
какая требуемая ликвидность: критично ли выйти из актива за 3–6 месяцев;
насколько допустимо участие в управлении: пассивный формат или готовность к операционному риску.
Если вы собственник или руководитель бизнеса
Для бизнеса ключевой вопрос — не «что дешевле», а «что гибче под стратегию». Покупка офиса уместна, если понятен горизонт развития на 5–7 лет, команда стабилизирована, а локация критична для клиентов и найма. Аренда даёт манёвренность при масштабировании, реструктуризации или выходе в новые рынки.
Классический офис подходит компаниям с предсказуемым штатом и потребностью в брендированном пространстве. Коворкинг — для проектных команд, быстрого старта в новом городе, теста гипотез без длинных обязательств.
столица — максимальный доступ к талантам и клиентам, но дефицит качественных площадей и рост ставок;
регионы — ниже вход и операционные расходы, но выше риски спроса и логистики.
Решение о покупке или аренде стоит принимать после расчёта совокупных затрат (CAPEX + OPEX) и оценки того, насколько выбранный формат поддерживает стратегию компании.
Ключевые риски и скрытые ловушки 2025–2026 годов
Главная ошибка ближайших лет — жить по правилам прошлого цикла: «купил офис/ТЦ/склад — и он сам заработает». Универсальные формулы доходности и «нормальные» сроки окупаемости перестали работать.
Опора на устаревшие правила. Покупка по аналогии с сделками пятилетней давности игнорирует новые ставки аренды, структуру спроса и требования арендаторов.
Отсутствие сценарного анализа. Модель «одной цифры» по заполняемости и ставке аренды опасна. Нужны как минимум консервативный, базовый и оптимистичный сценарии.
Недооценка затрат на реконцепцию. Особенно в ТЦ и офисах B–C‑класса. Фуд‑холл, коворкинг, инженерия и зонирование — это серьёзные CAPEX, а не «косметика».
Гонка за высокой заявленной доходностью. Часто за ней скрывается неликвид: слабая локация, проблемные арендаторы, юридические риски или устаревший формат.
По офисам ключевой риск — переплата за «дефицит» без анализа качества арендаторов и перспектив локации. В ритейле — ставка на трафик, который уходит онлайн и в районные форматы. В складах и гостиницах — зависимость от одного‑двух якорных клиентов или госпрограмм.
Работать с рисками сегодня означает отвечать на сложные вопросы до сделки: строить финансовую модель с стресс‑тестами, проводить юридический и технический аудит, считать реальный бюджет реконцепции и только после этого заходить в объект.
Как работает экспертный консалтинг и чем он отличается от «поиска по объявлениям»
Поиск по объявлениям отвечает на вопрос «где есть свободные метры». Экспертный консалтинг в коммерческой недвижимости WEWALL — на вопросы «зачем, на какой срок, с каким риском и сколько это реально принесёт».
Работа начинается с постановки задачи: цели капитала или бизнеса, горизонты, требования к ликвидности, допустимый риск, формат (офис, ритейл, ГАБ, стрит‑ритейл, склад, гостиница), Москва или регионы, покупка, продажа или аренда. На этом этапе формируется стратегия по коммерческой недвижимости, а не набор ссылок.
Затем подключается аналитика и проверка объектов: строятся финансовые модели по нескольким сценариям заполняемости и ставок, сравниваются офисы в Москве и регионах, коворкинги, районный ритейл, ГАБы, склады и гостиницы по доходности и рискам. Параллельно оценивается локация с учётом конкурентов, трафика и градостроительных планов.
Для отобранных объектов проводятся юридический и технический аудит, рассчитывается CAPEX на ремонт и возможную реконцепцию, согласуются условия с собственником и якорными арендаторами, структурируется сделка по покупке, продаже или аренде офисов в Москве и коммерческих помещений, включая ритейл и ГАБы. В итоге клиент получает не просто метры, а управляемый актив с понятной доходностью, рисками и планом действий.
Что делать уже сейчас: практический чек-лист перед сделкой
Универсальных стратегий нет, но есть логика шагов, которые снижают риск для инвестора и бизнеса. Важно не перескакивать этапы.
Сформулировать цель и горизонт. Для чего нужен объект: сохранить капитал, получать кэшфлоу, разместить собственный бизнес, выйти через 3–5 лет? Что важнее: доходность, ликвидность или контроль над помещением?
Определить допустимый риск и роль кэшфлоу. Какую просадку по ставке или заполнению допустимо выдержать? Нужен ли поток «с первого дня» или возможен период добора арендаторов и донастройки объекта?
Выбрать 2–3 сегмента‑кандидата. Не стрелять по всем направлениям. Сравнить офис, коворкинг, стрит‑ритейл в ЖК, склад last mile или гостиницу по доходности, объёму инвестиций, управляемости и сценариям выхода.
Собрать данные по рынку и локации. Текущие ставки, вакантность, структура спроса, планы по застройке района и развитию инфраструктуры. Уже на этом этапе видно, где ожидания завышены, а где есть недооценённый потенциал.
Провести первичный финансовый и юридический скрининг. Проверить операционные расходы, CAPEX, структуру договоров аренды, обременения, статус земельного участка и перепланировок. Отсеять заведомо проблемные объекты.
Проиграть несколько сценариев. Рост ключевой ставки, снижение арендных ставок, уход якорного арендатора. Эти сценарии нужно заложить в модель до подписания договора.
Обсудить выводы с экспертом и только потом входить в сделку. Совместный разбор с консультантами позволяет скорректировать сегмент, формат и структуру сделки и заранее зафиксировать рамки допустимого риска.
Итоги: гибкость как новая норма и партнёр на 3–5 лет
Рынок коммерческой недвижимости перестал быть единым контуром. Офисы, склады, торговые центры и гостиницы живут по разным правилам, и «средней» стратегии больше не существует. То, что работает в дефицитном офисном сегменте Москвы, может провалиться в перегретом ритейле или устаревшем районном ТЦ.
Выигрывают те, кто привязывается не к формату или городу, а к своим целям и цифрам. Гибкая модель — это готовность менять локацию, тип объекта, структуру сделки по мере изменения ставок, спроса и регулирования. Важен не один удачный вход, а управляемая траектория на 3–5 лет.
Для этого нужен постоянный доступ к аналитике по сегментам, проверка конкретных объектов и регулярный пересмотр гипотез. Разовый просмотр предложений уже не даёт защиты от ошибки: критично видеть полный пазл — доходность, риски, юридическую часть, управляемость и возможный выход.
Если требуется выстроить персональную стратегию по офисам, ритейлу или другим форматам коммерческой недвижимости в Москве и регионах, имеет смысл обсудить ситуацию с экспертами WEWALL. Такой партнёр помогает принимать взвешенные решения, управлять рисками и использовать возможности текущего цикла без опоры на устаревшие универсальные рецепты.
Статья была подготовлена Евгением Тамошиным, сооснователем и исполнительным директором компании WEWALL, специализирующейся на консалтинге в сфере коммерческой недвижимости Москвы.
Telegram: t.me/wewall
YouTube: https://www.youtube.com/@WeWalll
Читайте также
[01]Самые распространенные ошибки при ремонте офиса
[Офисы]Почему даже качественный ремонт офиса не всегда повышает стоимость объекта? Разбираем самые распространенные ошибки, которые приводят к перерасходу бюджета, затягиванию сроков и снижению ликвидности. Показываем, как правильно спланировать проект, выбрать подрядчика и подготовить офис к аренде без лишних затрат и переделок.
Читать полностью
Обзор самых роскошных офисов Москвы
[Офисы]Какие офисные проекты Москвы действительно соответствуют премиальному уровню? Сравниваем Дом Правды, Романов Двор, Белые Сады, AFI2B и Дубнинский по уровню сервиса, архитектуре, инвестиционному потенциалу и формату использования. Разбираем, какой объект лучше подойдёт для штаб-квартиры компании, а какой — для долгосрочных инвестиций.
Читать полностью
Самые распространенные ошибки при ремонте офиса
[Офисы]Почему даже качественный ремонт офиса не всегда повышает стоимость объекта? Разбираем самые распространенные ошибки, которые приводят к перерасходу бюджета, затягиванию сроков и снижению ликвидности. Показываем, как правильно спланировать проект, выбрать подрядчика и подготовить офис к аренде без лишних затрат и переделок.
Читать полностьюОбзор самых роскошных офисов Москвы
[Офисы]Какие офисные проекты Москвы действительно соответствуют премиальному уровню? Сравниваем Дом Правды, Романов Двор, Белые Сады, AFI2B и Дубнинский по уровню сервиса, архитектуре, инвестиционному потенциалу и формату использования. Разбираем, какой объект лучше подойдёт для штаб-квартиры компании, а какой — для долгосрочных инвестиций.
Читать полностьюНовости рынка
[02]22.05.2024
1 минута на прочтение
Изменения в требованиях к строительству от главного архитектора...
На прошедшем семинаре Московского Комитета по Архитектуре главный архитектор столицы Сергей Кузнецов заявил об изменениях в требованиях к строительству...
Читать полностью
22.05.2024
1 минута на прочтение
Изменения в требованиях к строительству от главного архитектор...
На прошедшем семинаре Московского Комитета по Архитектуре главный архитектор столицы Сергей Кузнецов заявил об изменениях в требованиях к строительству.
Читать полностьюПопулярные[03]проекты
Щукинская (15 мин)
Метро
от 74 до 2000 м²
Линейка предложений
по запросу
Цена м²
МИНТО — современный workplace класса А в 8 минутах пешком от МЦК «Стрешнево». Гибкие офисы различных форматов, панорамное остекление, просторное гранд-лобби…
МИНТО
Класс A
Цена по запросуЩукинская (15 мин)
Метро
от 74 до 2000 м²
Линейка предложений
по запросу
Цена м²
МИНТО — современный workplace класса А в 8 минутах пешком от МЦК «Стрешнево». Гибкие офисы различных форматов, панорамное остекление, просторное гранд-лобби…
ПодробнееМИНТО
Класс A
Савеловская
Метро
от 30 до 2370 м²
Линейка предложений
по запросу
Цена м²
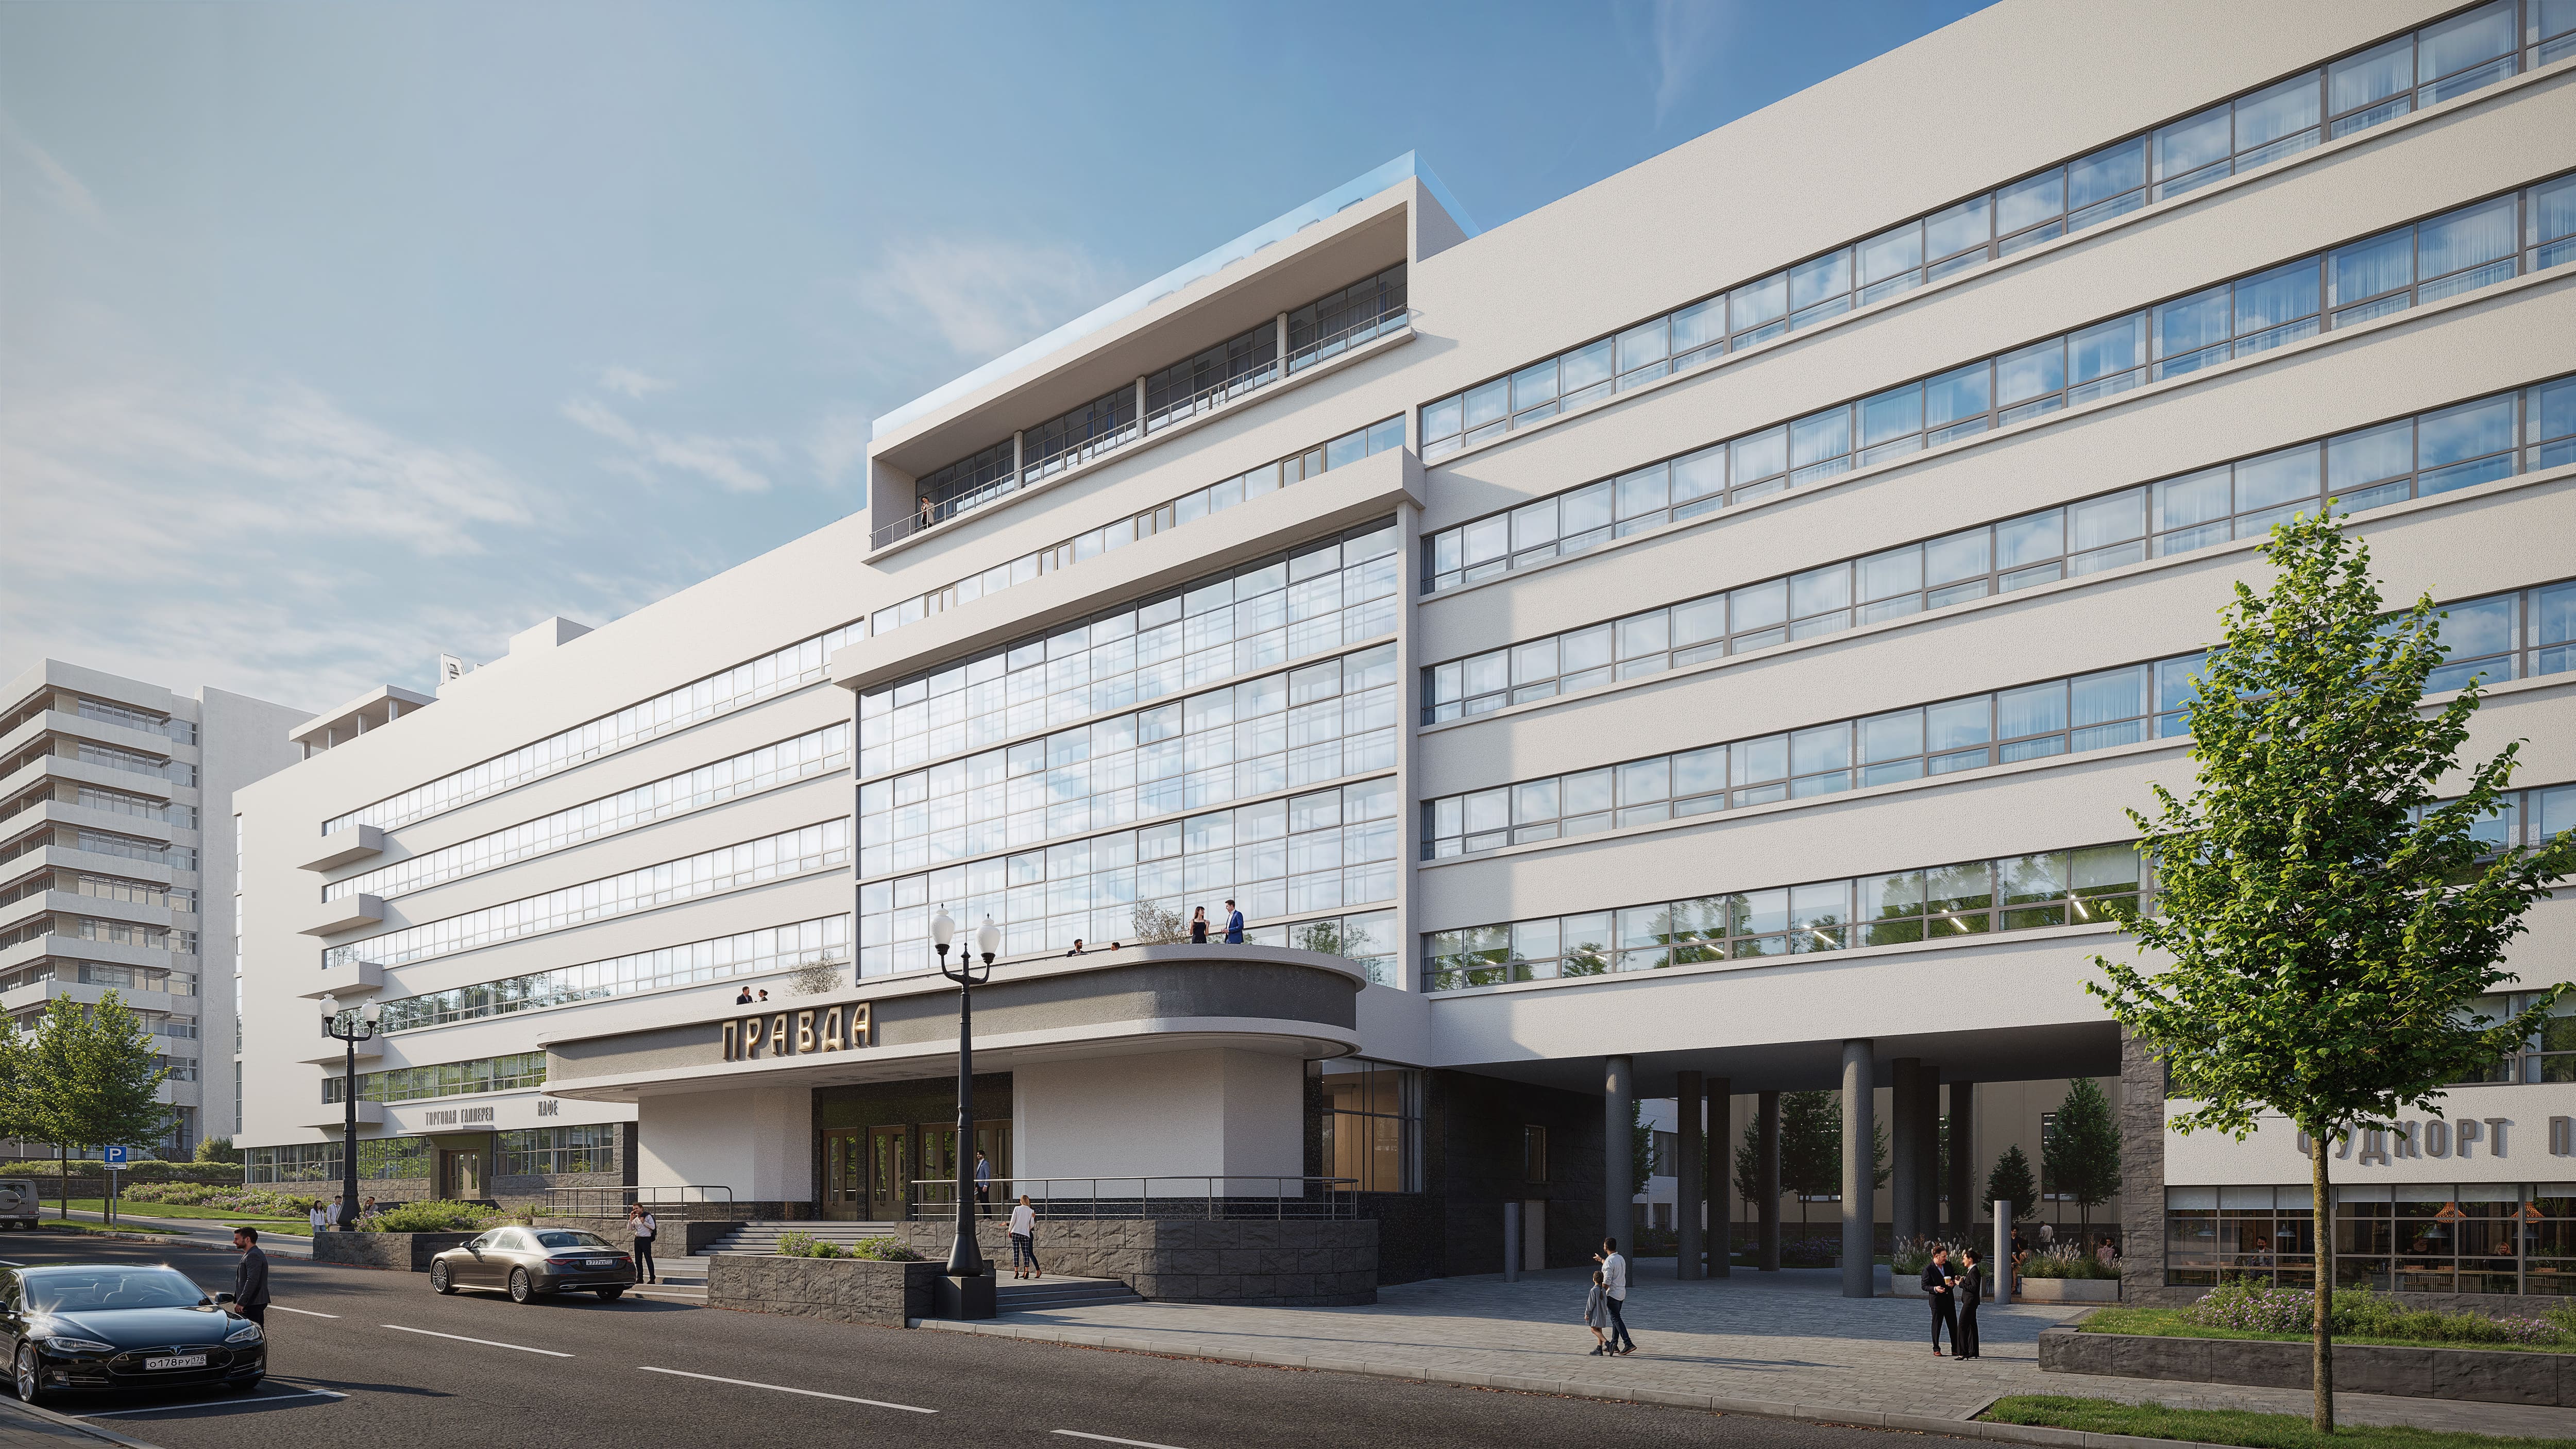
Дом Правды – легендарное здание конструктивизма, превращенное в коллекционную офисную резиденцию с атмосферой закрытого делового клуба. Здесь сочетаются…
Дом Правды
Класс DeLuxe
Цена по запросуСавеловская
Метро
от 30 до 2370 м²
Линейка предложений
по запросу
Цена м²
Дом Правды – легендарное здание конструктивизма, превращенное в коллекционную офисную резиденцию с атмосферой закрытого делового клуба. Здесь сочетаются…
ПодробнееДом Правды
Класс DeLuxe
—
Метро
от 24 до 320 м²
Линейка предложений
от 389 733 ₽
Цена м²
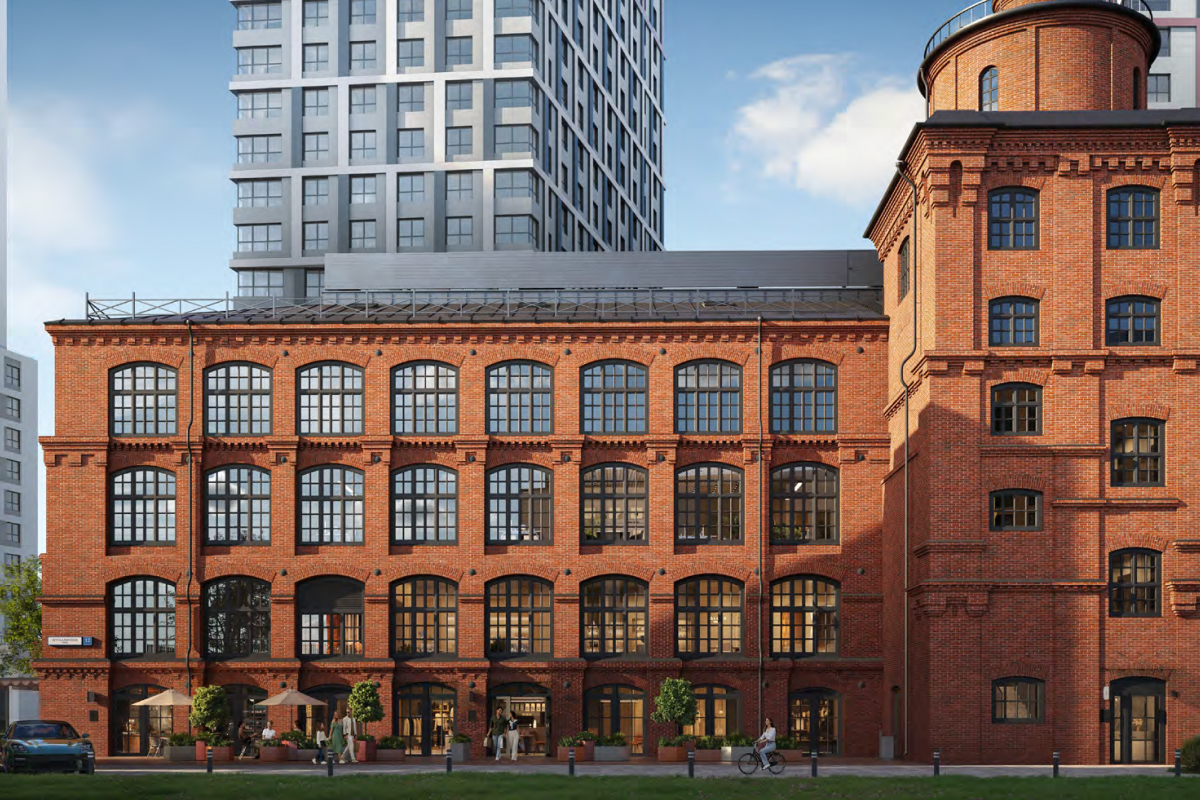
«Мануфактура XIX» — атмосферный деловой центр в здании из красного кирпича с историческим характером и современной инженерией. Офисы с высокими потолками…
Мануфактура XIX
Класс B
от 24,5 млн ₽—
Метро
от 24 до 320 м²
Линейка предложений
от 389 733 ₽
Цена м²
«Мануфактура XIX» — атмосферный деловой центр в здании из красного кирпича с историческим характером и современной инженерией. Офисы с высокими потолками…
ПодробнееМануфактура XIX
Класс B
Белорусская
Метро
от 32 до 2880 м²
Линейка предложений
от 443 879 ₽
Цена м²
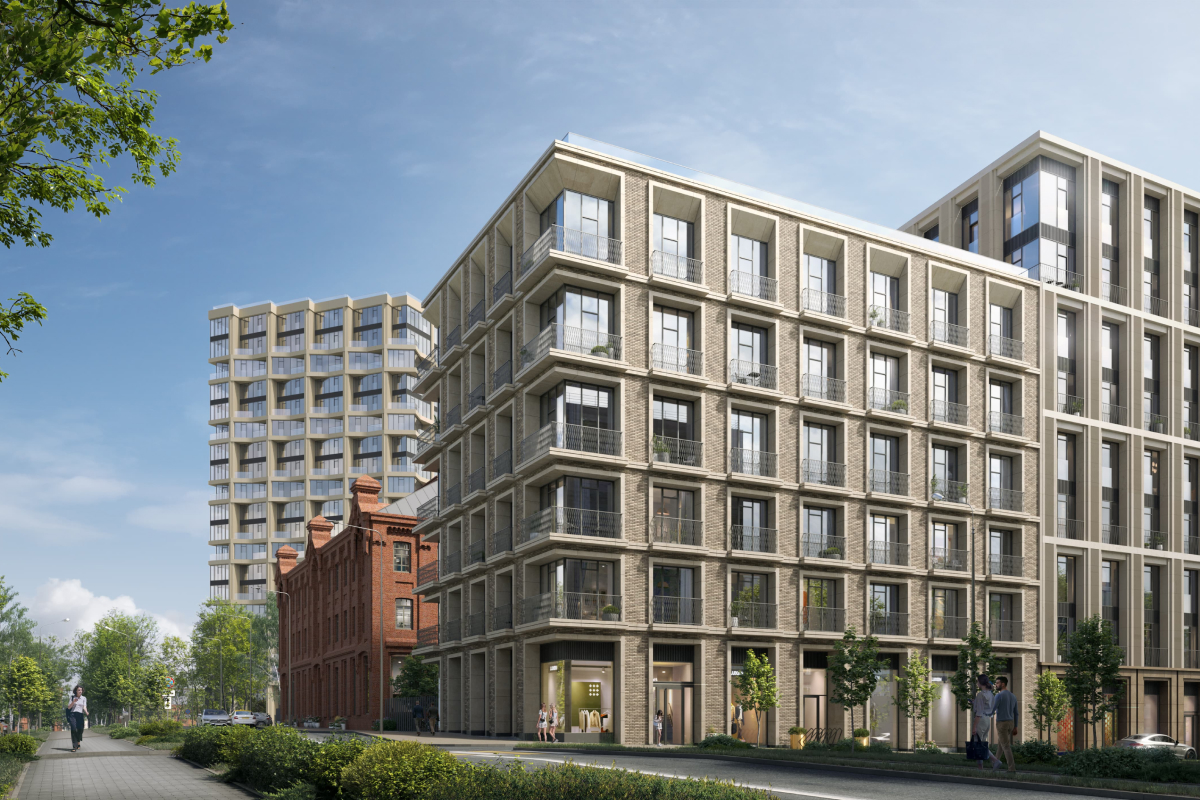
«Тишинский бульвар» — тихий зелёный элитный квартал на Тишинке. Прогулочный бульвар в своём огромном парке 1,9 га. Насыщенная инфраструктура с Clubhouse только…
Тишинский бульвар
Класс A
от 94,2 млн ₽Белорусская
Метро
от 32 до 2880 м²
Линейка предложений
от 443 879 ₽
Цена м²
«Тишинский бульвар» — тихий зелёный элитный квартал на Тишинке. Прогулочный бульвар в своём огромном парке 1,9 га. Насыщенная инфраструктура с Clubhouse только…
ПодробнееТишинский бульвар
Класс A